Endividamento cresce e afeta rotina de famílias no Pará
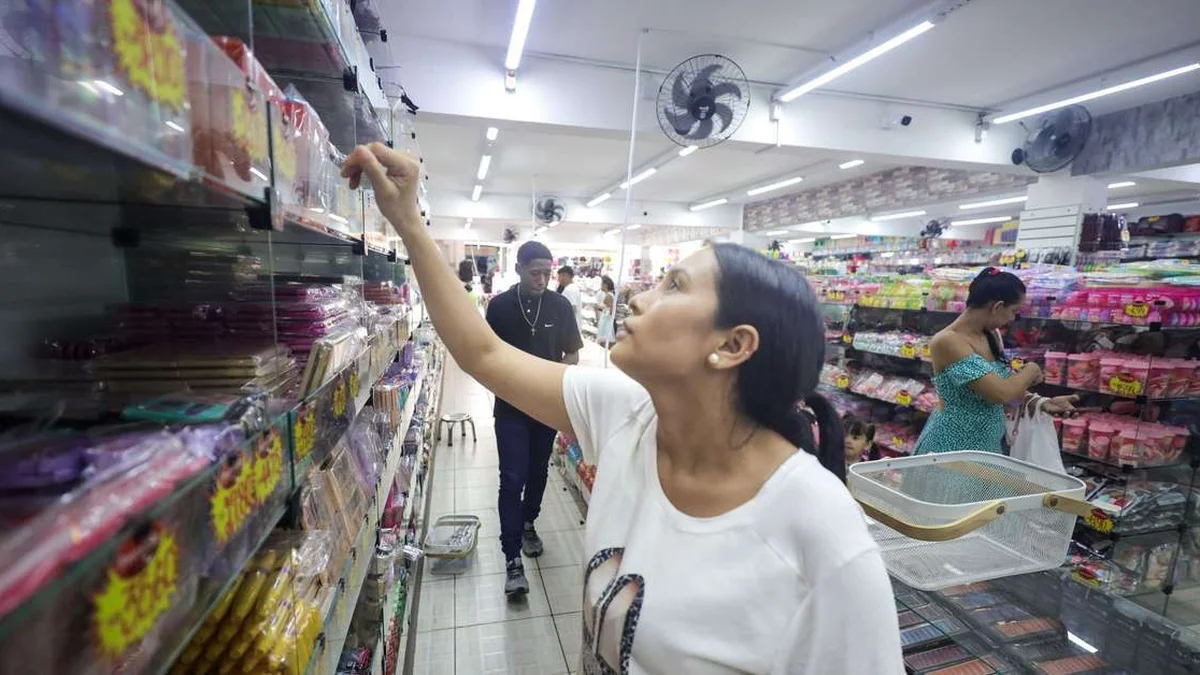
O Pará enfrenta um aumento significativo no número de famílias endividadas em 2026, com quase três em cada quatro lares declarando algum tipo de dívida. Segundo a Pesquisa de Endividamento e inadimplência do Consumidor, divulgada pela Fecomércio/PA, 74,5% dos paraenses relataram possuir débitos em maio deste ano, contra 68,4% no mesmo período de 2025. Apesar do crescimento, esse índice ainda está abaixo da média nacional, que alcançou 81,6%. Além da quantidade de famílias endividadas, o comprometimento da renda com essas dívidas ultrapassa o limite considerado prudente, agravando o cenário econômico local.
Inadimplência aumenta e atinge principalmente famílias com menor renda
O percentual de inadimplentes no Pará também subiu de 17% para 18,2% entre abril e maio de 2026, embora permaneça inferior ao registrado em maio do ano passado (22,2%) e abaixo da média brasileira de 30%. A pesquisa evidencia que as famílias com renda de até dez salários mínimos são as mais afetadas, com 76,8% endividadas e 18,2% em atraso. Já entre as famílias com renda superior a esse valor, os índices são menores, com 52,3% endividadas e 16,3% inadimplentes. Contudo, as dificuldades financeiras se espalham por todas as faixas de renda, refletindo a pressão sobre o orçamento doméstico.
Outro dado preocupante é que 65,4% dos inadimplentes conseguem pagar apenas parte do valor devido, o que pode restringir o acesso ao crédito e comprometer o consumo futuro. Além disso, o tempo médio de atraso chega a 57 dias, com cerca de 40% das famílias acumulando dívidas há mais de três meses, o que agrava o risco financeiro para os consumidores e para o comércio local.
Leia também: Crédito do BNDES para o Pará Cresce 112% no Primeiro Trimestre de 2026
Leia também: Desenrola 2.0: Brasil Tem 82,8 Milhões de Endividados; 47% das Dívidas São com Bancos
Fonte: soudebh.com.br
Cartão de crédito lidera dívidas e juros altos elevam custo para consumidores
O cartão de crédito é a principal fonte de endividamento no Pará, citado por 88,3% dos entrevistados, número superior aos 82,1% registrados em 2025. Carnês, boletos, crédito consignado e financiamentos também aparecem entre as modalidades mais comuns. A economista e assessora econômica da Fecomércio/PA, Lúcia Cristina de Andrade Lisboa, destaca que o crédito tem sido usado cada vez mais para despesas do dia a dia, refletindo a limitação da renda disponível das famílias.
Ela ressalta que o uso controlado do crédito não é necessariamente negativo, mas o excesso e o comprometimento elevado da renda podem levar à inadimplência. “O risco aumenta quando o consumidor não consegue pagar as contas no prazo, especialmente diante das altas taxas de juros, que no rotativo do cartão ultrapassaram 430% ao ano recentemente”, explica Lúcia Cristina. O cheque especial também registrou aumento nas taxas, tornando o custo do crédito ainda mais pesado para os consumidores.
Orçamento comprometido e desafios para o comércio local
O comprometimento da renda com dívidas no Pará chegou a 31,4%, ultrapassando o limite considerado seguro. Entre os consumidores de maior renda, esse percentual sobe para 33,1%, enquanto famílias de menor renda comprometem 31,2% do orçamento mensal com dívidas. Esse cenário reduz o poder de compra das famílias e pode afetar diretamente o desempenho do comércio local, que depende do consumo das famílias para manter a atividade econômica e os empregos.
Leia também: BNDES Amplia Aprovações de Crédito em Minas Gerais com R$ 4,75 Bilhões
Fonte: triangulodeminas.com.br
A combinação de renda pressionada, crédito mais caro e alto comprometimento do orçamento exige planejamento financeiro rigoroso dos consumidores para evitar o aumento da inadimplência. A orientação da Fecomércio é que os paraenses fiquem atentos às taxas de juros, evitem pagar apenas o mínimo da fatura do cartão e busquem controlar as dívidas para manter a saúde financeira.
O próximo período será decisivo para o mercado local, com impactos palpáveis no consumo, no crédito e na economia do Pará, refletindo diretamente no bolso das famílias e na manutenção de empregos no comércio.